
娱乐主播天彻底塌了,悬着的心可以彻底死了!10月1日起,主播收入,平台自动扣税,需要成立传媒公司的请提前规划,可委托专业税务服务机构代理服务
最近,不少主播群里都在转一张通知截图——抖音《非对公合作主播计税时点变更通知》。
通知说得很直白:自2026年10月1日起,非对公合作主播个人所得税的纳税义务发生时点,从“点击提现”调整为“收益到账、可自主提现”的那一刻。余额入账的次日,平台直接计算并扣除税款,税后收益打进抖音零钱。
这还不是单家平台的动作。抖音、B站、微博已相继公告,规则指向同一件事:主播收入,到账就计税。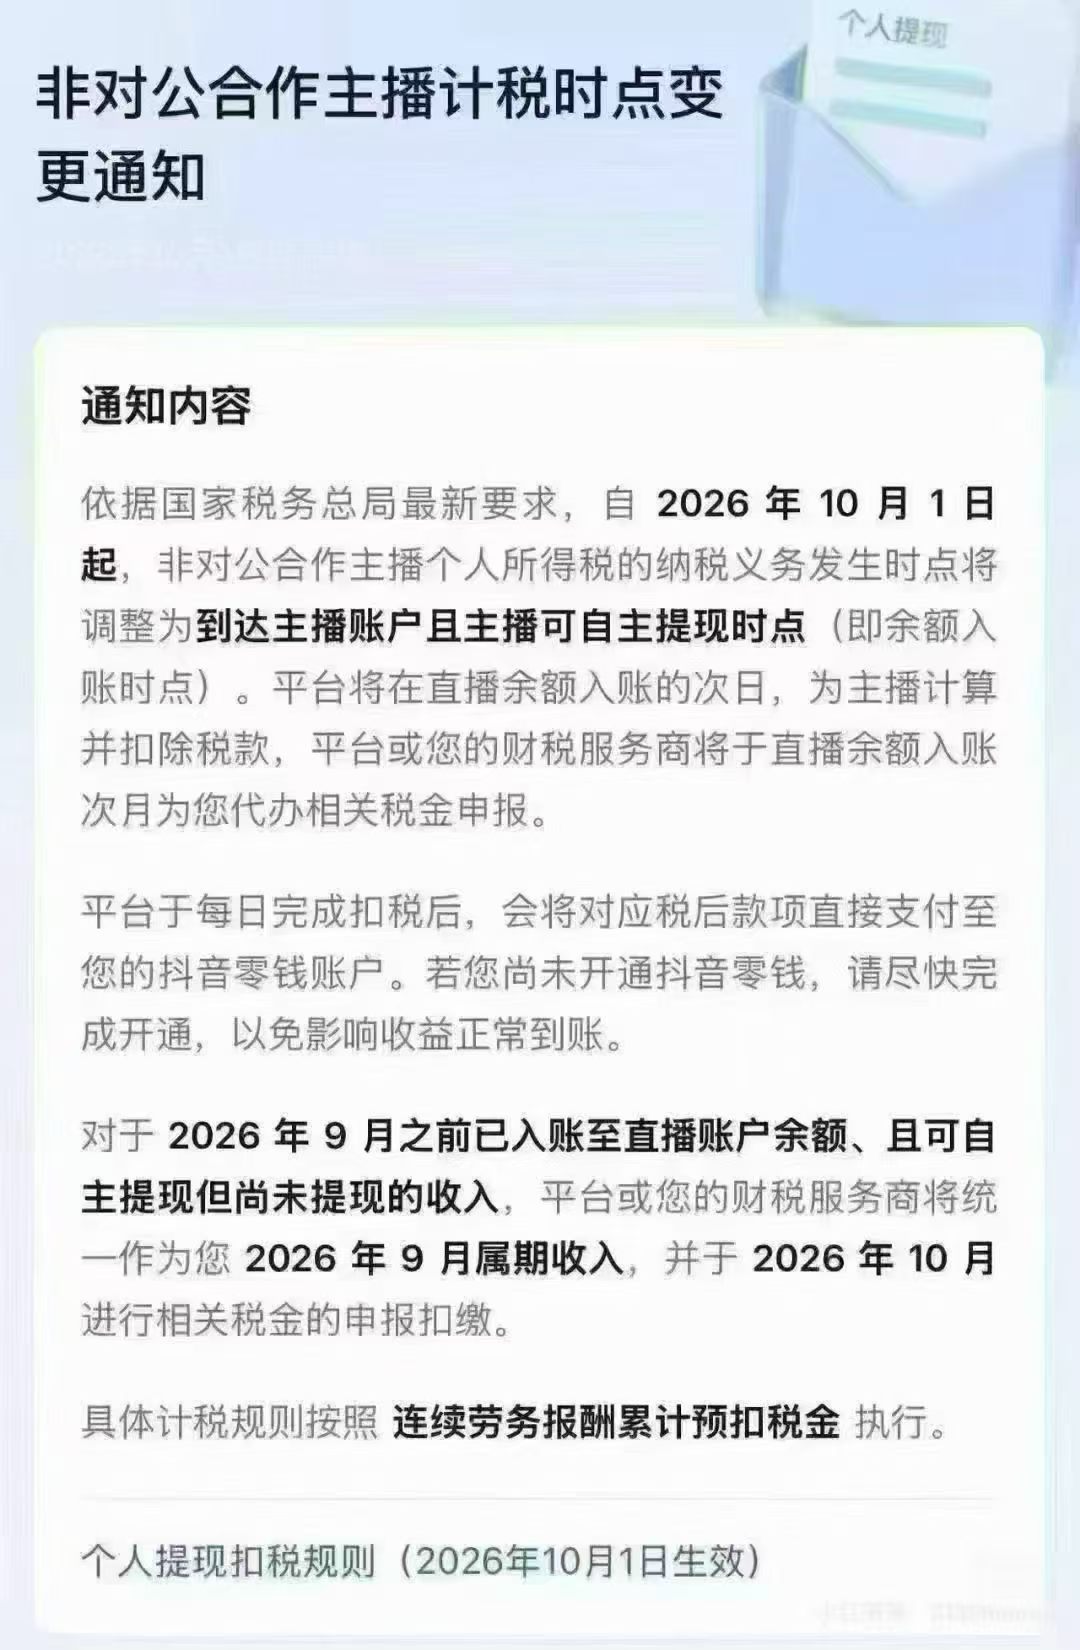
一张截图,正在主播群里被反复转发。
01 新规到底说了什么:三句话讲完
第一句,计税时点前移了。以前,收益留在直播账户里,只有点击“提现”按钮时,平台才计算并扣除个税;现在,直播收益进入可提现余额的那一刻,纳税义务就产生了——不提现,也要缴税。
第二句,扣税流程固定了。平台在余额入账的次日为主播计算并扣除税款,税后款项直接支付至抖音零钱账户;平台或您的财税服务商,会在入账次月代办税金申报。还没开通抖音零钱的主播,请尽快开通,否则可能影响收益正常到账。
第三句,历史收入要“补课”了。2026年9月之前已入账、可自主提现但尚未提现的收入,平台将统一作为2026年9月属期收入,于2026年10月进行申报扣缴。靠“把钱留在余额里不提取”来拖延纳税的路子,被彻底堵死。
02 谁最受影响:非对公合作主播,尤其是娱乐主播
先解释一个词——“非对公合作”。它指主播以个人身份直接与平台结算(个人提现),没有通过传媒公司、公会或工作室以对公账户结算。大量个人娱乐主播、兼职主播、腰部主播,都在这个范围内。
娱乐主播的典型处境是:收入以打赏、音浪为主,波动大;不少主播习惯了“赚了先放着、想提再提”,新规直接改变了这种惯性。
这也不是一家平台的孤例。B站同步将自然人UP主、主播的个税时点调整为收益转入“贝壳”可提现之时自动预扣;微博也公告,自然人博主的纳税义务发生时点调整为到账且可自主提现时点,平台于次月办理申报扣缴。行业性、系统性的征管收紧,已经落地。
往回看,这是一条清晰的收紧链条:2025年6月,国家税务总局发布互联网平台企业为平台内从业人员办理扣缴申报、代办申报的公告,明确平台按累计预扣法为从业人员预扣预缴劳务报酬个税;2025年10月起,平台主播收入陆续按劳务报酬累计预扣;2026年10月起,计税时点再次前移。一年比一年紧。
03 计税逻辑没变,变的是“拖”字诀失效
先吃一颗定心丸:这次调整不涉及计税方式与税率变化,仍按劳务报酬所得的累计预扣法执行,适用3%—45%的七级超额累进预扣率,并可按月扣除5000元减除费用。没有新增税种,也不是“加税”。
真正改变的是纳税义务发生时点:从“提现时”前移到“到账可提现时”。以前主播可以靠不提现,把纳税义务往后拖;从10月1日起,这一招彻底失效。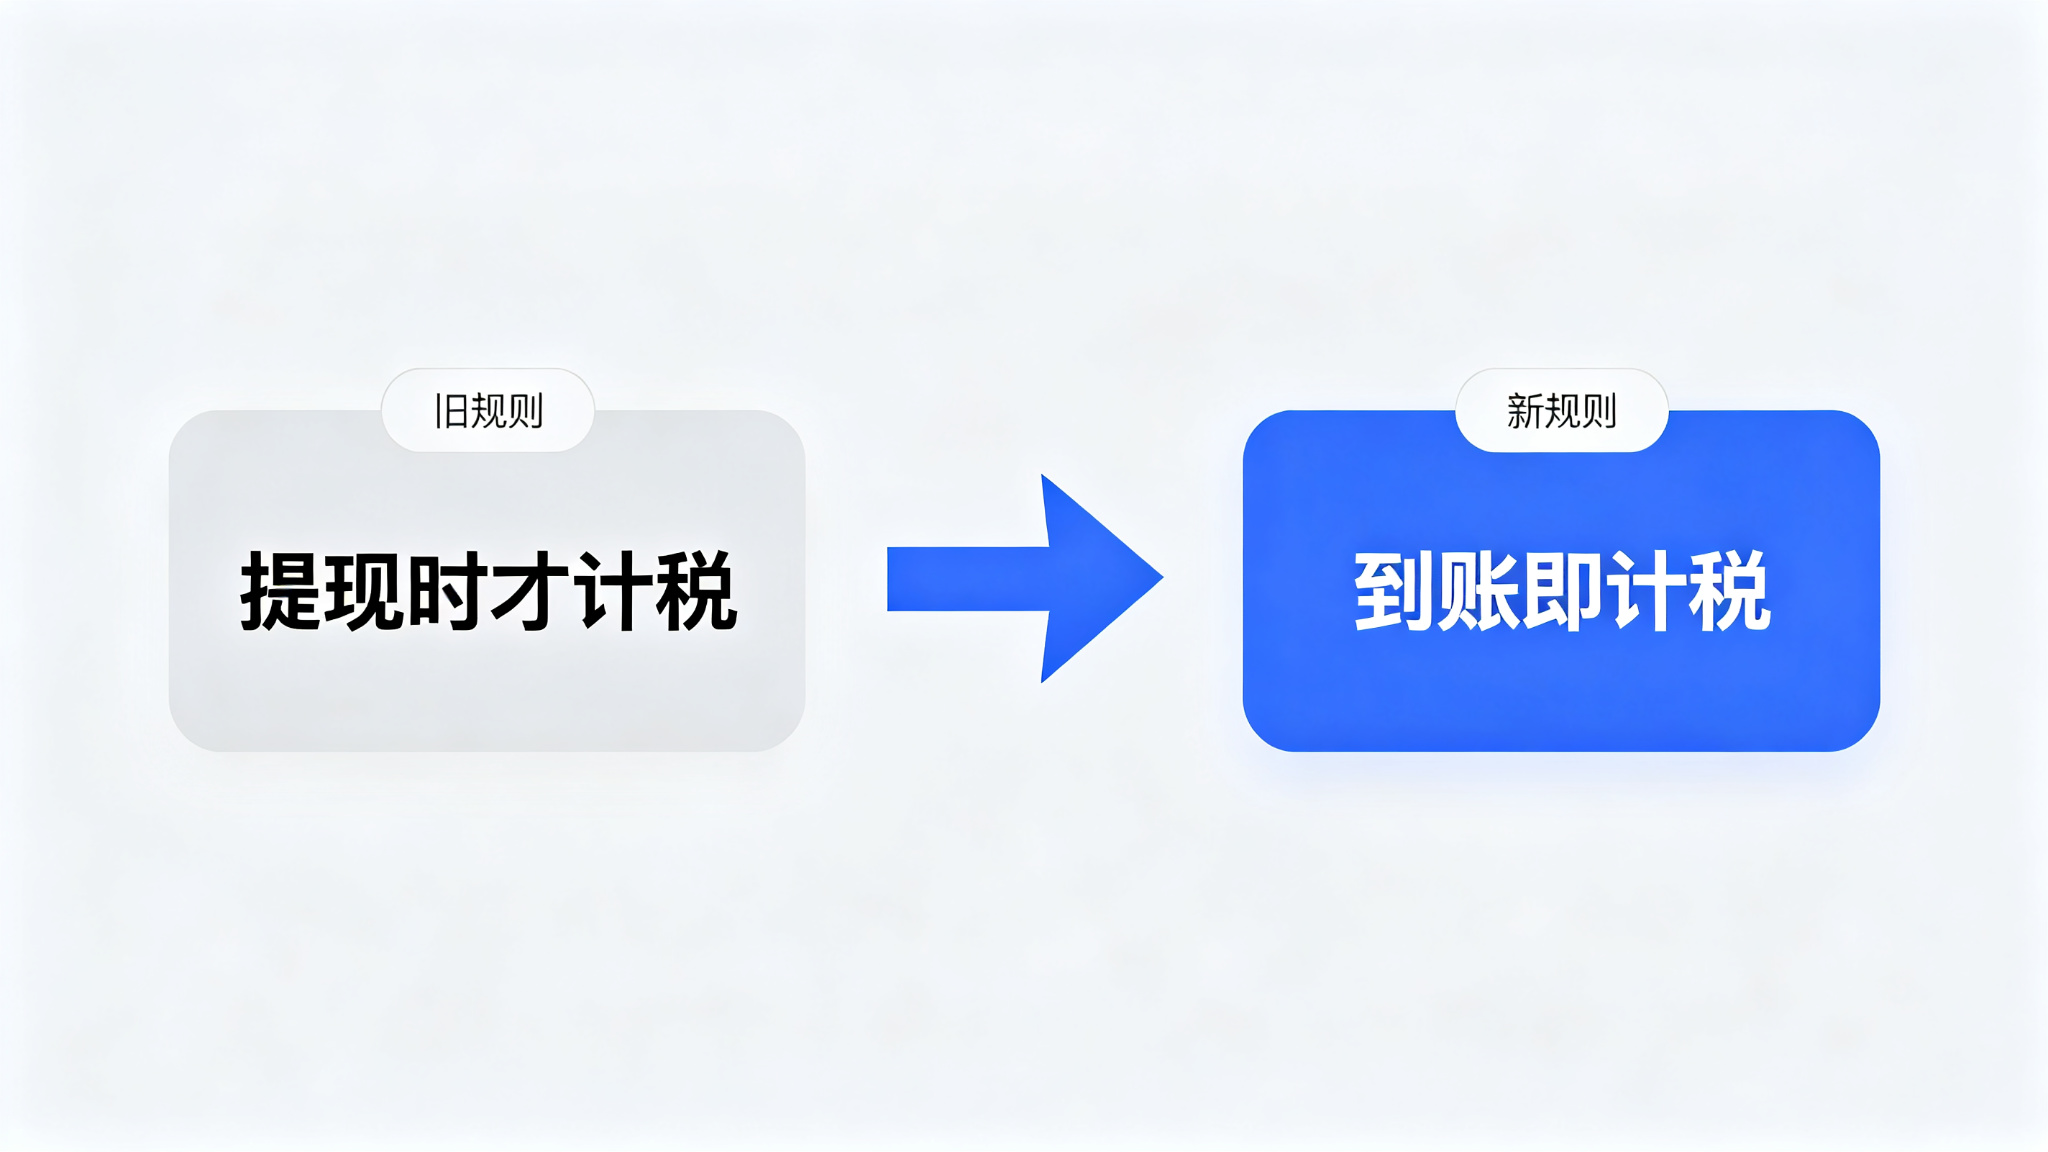
计税时点,从提现时前移到到账可提现时。
对不同收入水平的主播,含义并不相同:中低收入主播有减除费用和累计扣除,税负未必很重;收入越高、越集中在头部的主播,累计预扣率爬升越快,越需要提前测算资金安排和申报节奏。
04 合规才是唯一出路:个人通道 vs 公司主体怎么选
个人(非对公)通道:由平台按劳务报酬累计预扣,流程简单、无需建账,但收入越高预扣率越高,个人身份也缺少成本费用的扣除空间。
成立传媒公司/工作室(对公合作)通道:以公司主体与平台签约结算,收入计入公司经营,可依法列支人员、场地、设备、运营等真实成本,整体税负按经营所得或企业所得税路径测算;小规模纳税人还可适用增值税相关优惠。收入体量达到一定规模后,两条路径的税负差异会非常明显。
但有三条底线必须说清楚:第一,成立公司必须真实经营,业务、合同、发票、账目都要真实;第二,不能为了“省税”注册空壳公司、虚构业务,那是偷逃税,不是税务筹划;第三,具体走哪条路,要结合收入规模、成本结构、资金需求逐项测算,没有“一刀切”的答案。
为什么强调“提前规划”:业务模式和收入结构定型之后再调整主体,往往涉及补税、发票、合同等一系列历史问题,成本远高于提前规划。而10月1日,已经进入倒计时。
05 三步行动建议
第一步,梳理存量。9月前已入账、可提现但未提现的余额,10月将统一申报扣缴。先确认账户余额、备好资金,避免收益到账异常。
第二步,测算路径。结合近12个月收入、增长预期和真实成本支出,测算“个人”与“公司主体”两条路径的税负差异,再决定是否设立传媒公司、何时设立。
第三步,补齐合规。尽快开通抖音零钱,规范合同与发票,按时代办申报;主体选择、公司注册、代理记账、纳税申报等环节,交给专业机构更稳妥。
06 专业的事,交给专业的人:浙江敬业税务师事务所
浙江敬业税务师事务所长期专注于企业财税服务,为大量直播电商、传媒行业从业者提供从主体设立到日常申报的一站式税务服务。
我们能做什么:主播及网红财税合规咨询;传媒公司、工作室注册与账务代理;个税与增值税申报代办;税务健康检查与涉税风险诊断;常年税务顾问。
10月1日越来越近。与其在焦虑中观望,不如把专业问题交给专业的人。
 欢迎留言或私信咨询,我们将根据您的收入结构出具专属合规方案。
注:各平台执行细节以平台公告及主管税务机关口径为准;本文主体选择建议为一般性提示,不构成针对具体情况的税务筹划结论。